







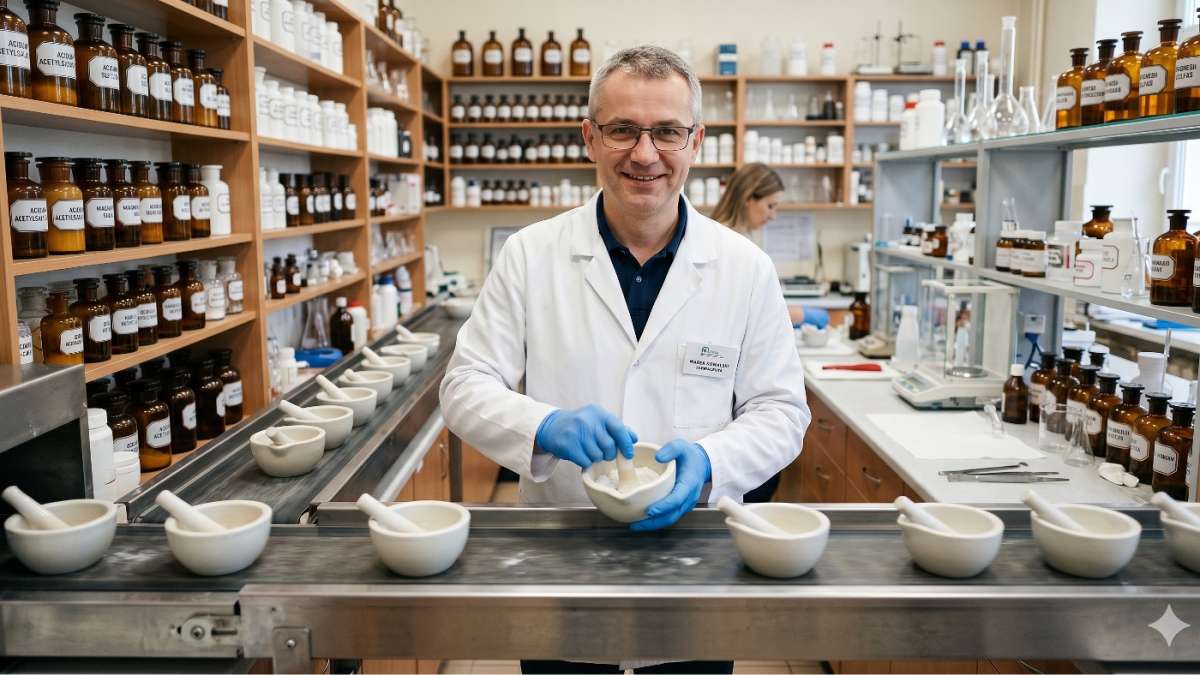
Sprawa, która trafiła na wokandę łódzkiego WSA, z pozoru dotyczyła kwestii proceduralnej. Chodziło o przedłużenie terminu zwrotu nadwyżki podatku VAT za styczeń 2024 roku. Skarżąca spółka jawna, prowadząca aptekę, domagała się wypłaty ponad 100 tysięcy złotych. Argumentowała, że działania fiskusa naruszają zasadę neutralności VAT oraz płynność finansową przedsiębiorstwa. Jednak uzasadnienie wyroku odsłania znacznie głębszy problem: podejrzenie zorganizowanego procederu, który zaalarmował nie tylko skarbówkę, ale również Narodowy Fundusz Zdrowia.
Lek recepturowy pod lupą fiskusa
Podstawą podejrzeń organów podatkowych stała się specyficzna struktura zakupów i sprzedaży apteki. Leki recepturowe, czyli przygotowywane bezpośrednio w aptece na podstawie recepty lekarskiej, są specyficznym produktem. Komponenty do ich wytworzenia nabywane są zazwyczaj ze stawką VAT 23%, podczas gdy gotowy produkt sprzedawany jest ze stawką 8%. Taka różnica naturalnie generuje nadwyżkę podatku naliczonego nad należnym, o której zwrot występuje apteka.
W analizowanej sprawie organ podatkowy zauważył jednak nienaturalne zjawisko: „znaczący wzrost udziału sprzedaży leków recepturowych w sprzedaży ogółem”. Co więcej, wzrost ten nie wynikał z lokalnego zapotrzebowania pacjentów, lecz z mechanizmu, który sąd opisał w uzasadnieniu swojego wyroku.
Kluczowym elementem układanki, który wzbudził „uzasadnione wątpliwości” organów, był sposób generowania zapotrzebowania na leki. Jak czytamy w uzasadnieniu wyroku, proceder opierał się na: „[…] wystawianiu recept przez jednego lekarza dla DPS-ów z całej Polski, ilości wystawionych recept przez tego lekarza, brak fizycznych możliwości spółki zrealizowania tak dużej ilości recept na leki recepturowe […]”.
Z perspektywy praktyki aptecznej jest to sytuacja niemożliwa do obrony. Leki recepturowe mają zazwyczaj krótki termin ważności i są przygotowywane pod konkretne potrzeby pacjenta. Obsługa domów pomocy społecznej (DPS) rozsianych po całym kraju przez jedną, lokalną aptekę, na podstawie recept od jednego lekarza budziła podejrzenia. Sugerowała, że obrót ten mógł mieć charakter fikcyjny, służący jedynie generowaniu dokumentacji pod zwrot VAT i refundację z NFZ.
Skala zjawiska była tak duża, że kontrolerzy skarbowi podnieśli argument o braku technicznych zdolności apteki do wytworzenia deklarowanej ilości leków. Produkcja leku recepturowego wymaga czasu, odpowiednich warunków i personelu. Przy masowej skali opisanej w wyroku, apteka musiałaby stać się de facto zmechanizowaną fabryką, co w realiach apteki jest nierealne.
– Znamiennym dla działalności spółki jest sporządzanie leków recepturowych przekraczających możliwości kadrowe apteki – czytamy w wyroku sądu.
Rola NFZ i zawiadomienie o przestępstwie
Sprawa nie ograniczyła się jedynie do kontroli skarbowej. Wyrok wspomina też o tym, że NFZ złożył w tej sprawie zawiadomienie o popełnieniu przestępstwa. To doprowadziło do wszczęcia przez Prokuraturę Rejonową postępowania dotyczącego oszustwa na szkodę Narodowego Funduszu Zdrowia.
– NFZ w piśmie z dnia 21 października 2024 r. poinformował, że „czynności analityczne wskazywały na bardzo poważne nieprawidłowości w obszarze refundacji leków recepturowych dotyczących główne szeregu aptek z obszaru województwa łódzkiego, w tym Apteki […]. (…) i czynne uczestnictwo w procederze wyłudzania wielomilionowej refundacji w ramach zorganizowanej grupy przestępczej, co najmniej 5 lekarzy (…), w dniu 27 marca 2024 r. złożył do Prokuratury Krajowej w W. obszerne zawiadomienie o możliwości popełnienia przestępstwa – czytamy w wyroku.
Zawiadomienie dotyczyło wyłudzenia w okresie od 1 stycznia 2022 r. do 31 grudnia 2023 r. refundacji za leki recepturowe na kwotę ponad 60 mln zł! Zawiadomieniem o przestępstwie została objęta m.in. apteka, której dotyczyła sprawa rozpatrywana przez WSA w Łodzi.
– Ustalono, że sama tylko wartość refundacji leków recepturowych wytworzonych w Aptece […]. (…), w związku z receptami wystawionymi przez J. J. wyniosła 6.189.260,12 zł. Zawiadomienie Narodowego Funduszu Zdrowia z dnia 27 marca 2024 r. zostało przesłono przez Prokuraturę Krajową w Warszawie do Prokuratury Okręgowej w P., która włączyła je, z uwagi na łączność przedmiotowo-podmiotową do uprzednio wszczętego śledztwa 3028- l.DS.30.2023 – czytamy w wyroku.

Nowe przepisy zadziałały „na chwilę”
Z akt sprawy można dowiedzieć się też, że NFZ w pewnym momencie odnotował gwałtowny spadek refundacji leków recepturowych. Nastąpił on po 1 stycznia 2024 roku. Był to moment wejścia nowych przepisów dotyczących refundacji leków recepturowych, wprowadzających limit finansowania dla surowców farmaceutycznych. Wtedy też wprowadzono tzw. kaganiec marżowy – zmianę sposobu naliczania marży za lek recepturowy. Z informacji NFZ wynika, że:
- W styczniu 2024 r. spółka, w której obserwowano wzmożony obrót lekami recepturowymi odstąpiła od masowego wykonywania preparatów dla pacjentów będących pensjonariuszami domów opieki.
- Od lutego 2024 r., refundacja w Aptece w obszarze leku recepturowego ponownie zaczęła wzrastać.
Ten szybki wzrost refundacji od lutego 2024 r. NFZ wyjaśnił tym, że w wycenie sprawozdanego przez aptekę leku recepturowego, zaczęła pojawiać się wysoka cena zakupu opakowań z hurtowni farmaceutycznej. Te z kolei nie są objęte limitem.
– Apteka sprawozdaje drogie leki recepturowe, w przypadku których opłata pacjenta oscyluje w granicach ryczałtu, natomiast cały koszt finansowania przeniesiony zostaje na NFZ. Dodatkowo NFZ wskazał, że zawyżanie wartości leku kształtowane jest również przez wykorzystaniu surowców farmaceutycznych nieobjętych limitem – czytamy w wyroku.
Kontrahenci widmo i brak wiedzy o dostawcach
Dalsze ustalenia organów podatkowych, przytoczone przez sąd, wskazują na kolejne typowe cechy procedur wyłudzeniowych:
- Brak wiedzy o kontrahentach: Spółka nie była w stanie racjonalnie wyjaśnić okoliczności nawiązania kontaktu z dostawcami komponentów.
- Łańcuchy dostaw: Organy skarbowe podjęły weryfikację nie tylko bezpośrednich dostawców (spółki A i B, które generowały ponad 80% podatku naliczonego), ale również podmiotów na wcześniejszych etapach obrotu.
Taka dogłębna analiza (tzw. kontrola krzyżowa) jest niezbędna. Pozwala stwierdzić, czy faktury krążące w systemie dokumentują realne zdarzenia gospodarcze, czy są jedynie „pustymi” dokumentami stworzonymi w celu kradzieży podatku.
Linia obrony: „To paraliżuje moją firmę”
Pełnomocnik apteki w skardze do sądu podnosił, że przedłużanie terminu zwrotu VAT do końca 2025 roku jest działaniem nieproporcjonalnym. Miało też prowadzić do „realnej groźby niewypłacalności i upadłości”. Skarżący powoływał się na unijną zasadę neutralności VAT, twierdząc, że fiskus nie może czynić z podatnika kredytobiorcy budżetu państwa.
Sąd jednak nie podzielił tego stanowiska. W uzasadnieniu wskazano, że choć zwrot powinien nastąpić w ciągu 60 dni, to w sytuacji uzasadnionych wątpliwości, interes Skarbu Państwa ma pierwszeństwo. WSA w Łodzi podkreślił, że na etapie przedłużania terminu wypłaty nadwyżki VAT organ nie musi mieć 100% pewności, że doszło do oszustwa.
– Nie chodzi o przesłanki mające charakter konkretnych dowodów świadczących o nieprawidłowościach w rozliczeniu czy stawianiu podatnikowi finalnych zarzutów. Na tym etapie postępowania organ podatkowy decyduje wyłącznie o konieczności dalszego badania zasadności zwrotu […] – stwierdził Sąd.
Oznacza to, że wystarczy „uprawdopodobnienie” nieprawidłowości. W tej sprawie nastąpiła kumulacja czynników. Jeden lekarz wystawiał recepty dla całej Polski. Zawiadomienie NFZ o popełnieniu przestępstwa i logistyczna niemożność wykonania leków. Wszystko to stanowiło aż nadto silną podstawę do wstrzymania wypłaty środków.
„Papierowe” leki recepturowe
Wyrok sygn. akt I SA/Łd 703/25 jest przestrogą dla podmiotów liczących na łatwy zysk z „papierowej” produkcji leków recepturowych. Pokazuje on, że organy państwa (KAS i NFZ) coraz skuteczniej wymieniają się informacjami i potrafią identyfikować anomalie w bazach danych.
Niestety proceder opisany w wyroku uderza też w fundamenty zaufania do zawodu farmaceuty i lekarza. Wykorzystywanie domów pomocy społecznej i ich podopiecznych jako „figurantów” w dokumentacji recepturowej jest nie tylko oszustwem podatkowym. To przede wszystkim nadużycie etyczne.
Dla uczciwych aptekarzy wyrok ten niesie jednak również pewne ryzyko. Pokazuje, jak łatwo specyfika leków recepturowych (różnica stawek VAT 23% vs 8%) może ściągnąć na aptekę długotrwałą kontrolę fiskusa. Szczególnie, jeśli dynamika sprzedaży wykroczy poza standardy rynkowe. W dobie cyfryzacji (e-recepty, KSeF), każda „hurtowa” produkcja leków robionych ordynowanych przez jednego lekarza dla pacjentów z drugiego końca kraju zostanie natychmiast wyłapana przez algorytmy.
Źródło:
-
Wyrok Wojewódzkiego Sądu Administracyjnego w Łodzi z dnia 3 marca 2026 r., sygn. akt I SA/Łd 703/25.
©MGR.FARM




































Udostępnij tekst w mediach społecznościowych