






Od 1 lutego 2026 roku – zgodnie z ustawą z dnia 29 października 2021 r. o zmianie ustawy o podatku od towarów i usług oraz niektórych innych ustaw (Dz.U. 2021 poz. 2076) – przedsiębiorcy zostali zobowiązani do obowiązkowego wystawiania faktur ustrukturyzowanych w Krajowym Systemie e-Faktur. Apteki, jako podmioty prowadzące działalność gospodarczą, muszą więc wystawiać faktury w formie elektronicznej za pośrednictwem KSeF.
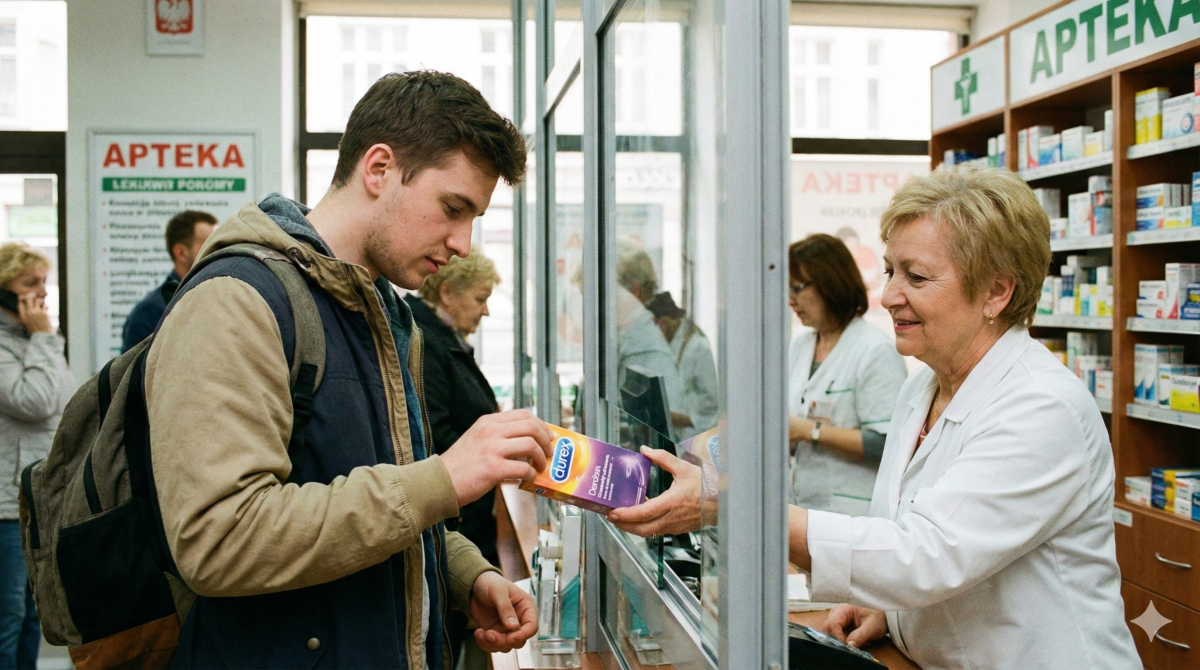
Nagranie krążące w sieci przedstawia sytuację, która stawia farmaceutę w niewygodnej pozycji: pacjent żąda wystawienia faktury na dane osoby publicznej (Prezesa Rady Ministrów) za zakup prezerwatyw. Czy farmaceuta może odmówić? Jakie są konsekwencje prawne takiego działania?
Obowiązek wystawienia faktury – ramy prawne
Zgodnie z art. 106b ust. 1 ustawy z dnia 11 marca 2004 r. o podatku od towarów i usług (Dz.U. 2024 poz. 361 ze zm., dalej: ustawa o VAT), podatnik jest obowiązany wystawić fakturę dokumentującą sprzedaż, a także na żądanie nabywcy – fakturę dokumentującą dostawę towarów lub świadczenie usług. Kluczowe jest sformułowanie „na żądanie nabywcy”. Oznacza to, że jeśli klient/pacjent żąda faktury, apteka co do zasady ma obowiązek ją wystawić. Jednak ten obowiązek nie jest absolutny i bezwarunkowy.
Dane nabywcy na fakturze
Zgodnie z art. 106e ust. 1 pkt 3-4 ustawy o VAT, faktura powinna zawierać:
- imiona i nazwiska lub nazwy podatnika i nabywcy towarów lub usług oraz ich adresy,
- numery identyfikacji podatkowej (NIP) podatnika i nabywcy.
Co istotne, przepisy nie nakładają na sprzedawcę obowiązku weryfikacji tożsamości nabywcy ani prawdziwości podanych przez niego danych. Rozporządzenie Ministra Finansów z dnia 29 października 2021 r. w sprawie wystawiania faktur (Dz.U. 2021 poz. 1979 ze zm.) również nie przewiduje takiego obowiązku.
- Czytaj również: KSeF w aptekach – co się zmienia od 1 lutego 2026 roku?
Czy farmaceuta może odmówić wystawienia faktury?
Farmaceuta nie ma prawnego obowiązku weryfikowania, czy osoba podająca dane działa we własnym imieniu i jest ich prawowitym dysponentem. Nie jest funkcjonariuszem publicznym uprawnionym do kontroli dokumentów tożsamości. Z drugiej strony, istnieją sytuacje, w których odmowa może być uzasadniona.
Podejrzenie popełnienia przestępstwa
Jeśli farmaceuta ma uzasadnione podstawy, by sądzić, że pacjent podaje cudze dane w celu:
- wyłudzenia korzyści podatkowej,
- naruszenia dóbr osobistych osoby trzeciej,
- popełnienia innego przestępstwa,
może rozważyć odmowę wystawienia faktury.
Podstawą prawną może być art. 58 § 1 ustawy z dnia 23 kwietnia 1964 r. – Kodeks cywilny (Dz.U. 2024 poz. 1061 ze zm., dalej: k.c.), zgodnie z którym czynności prawne sprzeczne z ustawą albo mające na celu obejście ustawy są nieważne, chyba że właściwy przepis przewiduje inny skutek.
Ponadto, art. 41 ustawy z dnia 6 września 2001 r. – Prawo farmaceutyczne (Dz.U. 2024 poz. 686 ze zm.) nakłada na farmaceutów obowiązek wykonywania zawodu zgodnie z zasadami etyki zawodowej. Kodeks Etyki Aptekarza Rzeczypospolitej Polskiej w § 2 stanowi, że aptekarz powinien postępować zgodnie z przepisami prawa i dobrymi obyczajami.
Ochrona dóbr osobistych
Wystawienie faktury na dane osoby publicznej bez jej zgody, zwłaszcza za produkty mogące służyć do ośmieszenia lub naruszenia godności, może być rozpatrywane w kategorii naruszenia dóbr osobistych.
Zgodnie z art. 23 k.c., dobra osobiste człowieka, w szczególności zdrowie, wolność, cześć, swoboda sumienia, nazwisko lub pseudonim, wizerunek, tajemnica korespondencji, nietykalność mieszkania, twórczość naukowa, artystyczna, wynalazcza i racjonalizatorska, pozostają pod ochroną prawa cywilnego niezależnie od ochrony przewidzianej w innych przepisach.
Art. 24 § 1 k.c. stanowi, że ten, czyje dobro osobiste zostaje zagrożone cudzym działaniem, może żądać zaniechania tego działania, chyba że nie jest ono bezprawne.
Happening czy oszustwo?
W opisywanym przypadku trudno jednoznacznie ocenić intencje. Może to być:
- forma protestu politycznego (happening),
- próba ośmieszenia osoby publicznej,
- działanie mające na celu wyłudzenie korzyści podatkowej (jeśli klient zamierza przerzucić koszt na podmiot publiczny),
- zwykły żart.
Farmaceuta znajduje się w sytuacji, w której musi podjąć decyzję bez pełnej wiedzy o intencjach klienta. W takiej sytuacji uzasadnione jest zastosowanie zasady ostrożności.
Podsumowanie
Sytuacja przedstawiona w nagraniu jest złożona prawnie i etycznie. Farmaceuta znajduje się w trudnej pozycji: z jednej strony ma obowiązek wystawienia faktury na żądanie z drugiej – może obawiać się konsekwencji prawnych i etycznych.
Podstawa prawna:
- Ustawa z dnia 11 marca 2004 r. o podatku od towarów i usług (Dz.U. 2024 poz. 361 ze zm.)
- Ustawa z dnia 29 października 2021 r. o zmianie ustawy o podatku od towarów i usług oraz niektórych innych ustaw (Dz.U. 2021 poz. 2076)
- Rozporządzenie Ministra Finansów z dnia 29 października 2021 r. w sprawie wystawiania faktur (Dz.U. 2021 poz. 1979 ze zm.)
- Ustawa z dnia 23 kwietnia 1964 r. – Kodeks cywilny (Dz.U. 2024 poz. 1061 ze zm.)
- Ustawa z dnia 6 czerwca 1997 r. – Kodeks karny (Dz.U. 2024 poz. 17 ze zm.)
- Ustawa z dnia 10 września 1999 r. – Kodeks karny skarbowy (Dz.U. 2023 poz. 654 ze zm.)
- Ustawa z dnia 29 sierpnia 1997 r. – Ordynacja podatkowa (Dz.U. 2023 poz. 2383 ze zm.)
- Ustawa z dnia 6 września 2001 r. – Prawo farmaceutyczne (Dz.U. 2024 poz. 686 ze zm.)
- Kodeks Etyki Aptekarza Rzeczypospolitej Polskiej
Artykuł ma charakter informacyjny i nie stanowi porady prawnej. W konkretnych sytuacjach zaleca się konsultację z prawnikiem.
©MGR.FARM




































Udostępnij tekst w mediach społecznościowych