








Mniej aptek i punktów aptecznych
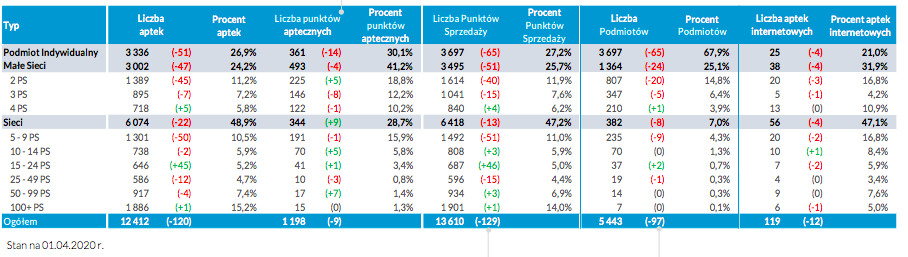
Pierwszy kwartał 2020 roku był kolejnym, w którym liczba punktów aptecznych Sieci 5+ wzrosła o ponad 2,5%. Natomiast całkowita liczba PS w Polsce nadal maleje, od 1 stycznia 2018 r. ich liczba spadła o 1276.
W Q1 2020 r. spadek liczby aptek dotknął najbardziej segmentu Podmioty Indywidualne. Liczba Podmiotów na rynku aptecznym wciąż spada (czytaj również: FarmaProm: W Q4 2019 roku 216 punktów aptecznych i aptek zostało zamkniętych). Dynamika spadku liczebności podmiotów segmentu Sieci 5+ wyniosła ponad 2%.
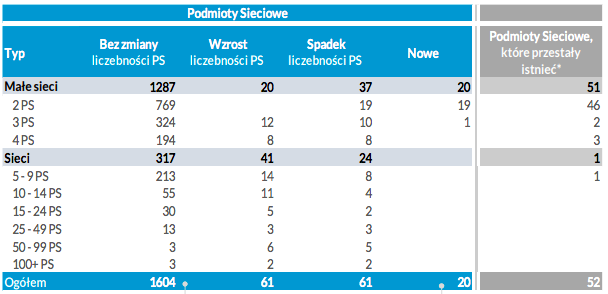
20 nowych Podmiotów Sieciowych
Jak donosi FarmaProm, w przypadku ponad 7,5% wszystkich Podmiotów Sieciowych zmieniła się liczba aptek i punktów aptecznych. W pierwszym kwartale powstało 20 nowych Podmiotów Sieciowych. Z kolei 52 Podmioty Sieciowe przestały istnieć. Są to te, które podzieliły się na mniejsze Sieci, zamknęły się bądź zostały Podmiotami Indywidualnymi.
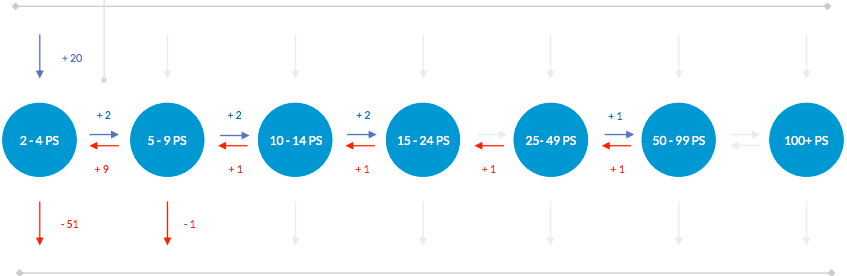
Przejścia między segmentami
Największą liczbę przejść Podmiotów między segmentami da się zauważyć między Małymi Sieciami (2–4 PS) a segmentem (5–9 PS). W Sieciach wg FarmaProm w Q1’2020 pojawiło się 20 nowych Podmiotów Sieciowych. Z kolei 52 Podmioty przestały być Podmiotami Sieciowymi (czytaj również: FarmaProm: W Q3 dużo więcej aptek i punktów aptecznych zostało zamkniętych niż otwartych).
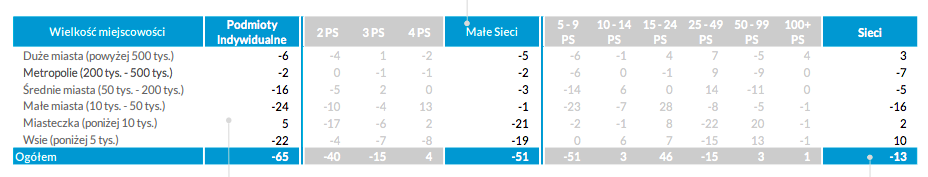
Gdzie więcej, gdzie mniej?
Spadek liczebności PS Małych Sieci obserwujemy głównie w miejscowościach najmniejszych (czytaj również: Raport FarmaProm: liczba aktywnych aptek indywidualnych i punktów aptecznych to mniej niż 14 tys.). Podmioty Indywidualne zanotowały dalszy spadek liczebności PS, w niemal wszystkich wielkościach miejscowości, oprócz Miasteczek. W pierwszym kwartale tego roku Sieci 100+ zanotowały wzrost liczebności PS jedynie w Dużych Miastach.
Komentarz Działu Analiz FarmaProm
Ze względu na nadzwyczajną sytuację związaną z pandemią COVID-19, pierwszy tegoroczny raport wyjątkowo wzbogaciliśmy o wnioski płynące również z danych kwietniowych. W pierwszym tylko kwartale br. obserwowaliśmy dalszy spadek liczby Punktów Sprzedaży (PS – apteki i punkty apteczne), ubyło ich 129. Średnie tempo spadku w ostatnich 2 latach wyniosło 1% liczebności na kwartał. Zaskakiwać może wzrost udziału Sieci w całkowitej liczebności punktów aptecznych (+0,9 p.p.), do poziomu 28,7%. Związany z początkiem pandemii w Polsce, wzrost obrotów w marcu odnotowały wszystkie segmenty. Jednak wyłącznie segment Podmiotów Indywidualnych nie poddał się zmianie trendu w kwietniu, utrzymując dwucyfrowy wzrost obrotów (produktami non-Rx, w por. z analogicznym okresem 2019). Obecna sytuacja epidemiczna sprawiła, że Pacjenci coraz częściej wybierają placówki położone blisko miejsca zamieszkania. Przeciętny PS w kwietniu tego roku odwiedziło o ⅕ mniej Klientów niż przed rokiem, jednak wartość dokonanych transakcji była o ponad ⅕ wyższa.
Więcej informacji w poniższym raporcie:
Definicje zawarte w raporcie FarmaProm:
Podmiot – to zarówno jednoosobowa działalność gospodarcza, prowadząca jedną lokalną aptekę, jak i grupa spółek komandytowych, prowadzących ogólnopolską sieć liczącą kilkaset Punktów Sprzedaży. Każdy Podmiot, niezależnie od wielkości i formy prowadzenia działalności, to w praktyce jedno miejsce decyzyjne.
Punkt sprzedaży (PS) – są to apteki ogólnodostępne oraz punkty apteczne.
Podmioty indywidualne – są to Podmioty kontrolujące jeden Punkt Sprzedaży.
Podmioty sieciowe – są to Podmioty kontrolujące co najmniej dwa Punkty Sprzedaży.
Sieci – to Podmioty Sieciowe zrzeszające co najmniej 5 Punktów Sprzedaży.
Małe sieci – to Podmioty Sieciowe zrzeszające od 2 do 4 Punktów Sprzedaży.
Sieciowy punkt sprzedaży – to taki Punkt Sprzedaży, który należy do Małych Sieci (2-4 PS) lub Sieci (5 i więcej PS).
Oprac. IK
Źródło: 
©MGR.FARM




































